Когда машина выступает обеспечением по займу, кредитор смотрит на нее иначе, чем покупатель на авторынке. Покупателю важен комфорт, история и внешний вид, а кредитору нужно понять, за сколько автомобиль можно быстро продать, если заемщик перестанет платить. От этой логики и зависит итоговая оценка.
Первое, на что обращают внимание, — марка и модель. Есть автомобили с широким спросом и понятной ценой на вторичном рынке, а есть редкие или узкоспециализированные, которые продаются месяцами. Чем выше ликвидность модели, тем выше и оценочная стоимость, поскольку кредитор уверен, что сможет реализовать предмет залога без существенных потерь. С условиями финансирования под залог имущества и предварительным расчетом платежей можно ознакомиться здесь: platforma-finans.ru
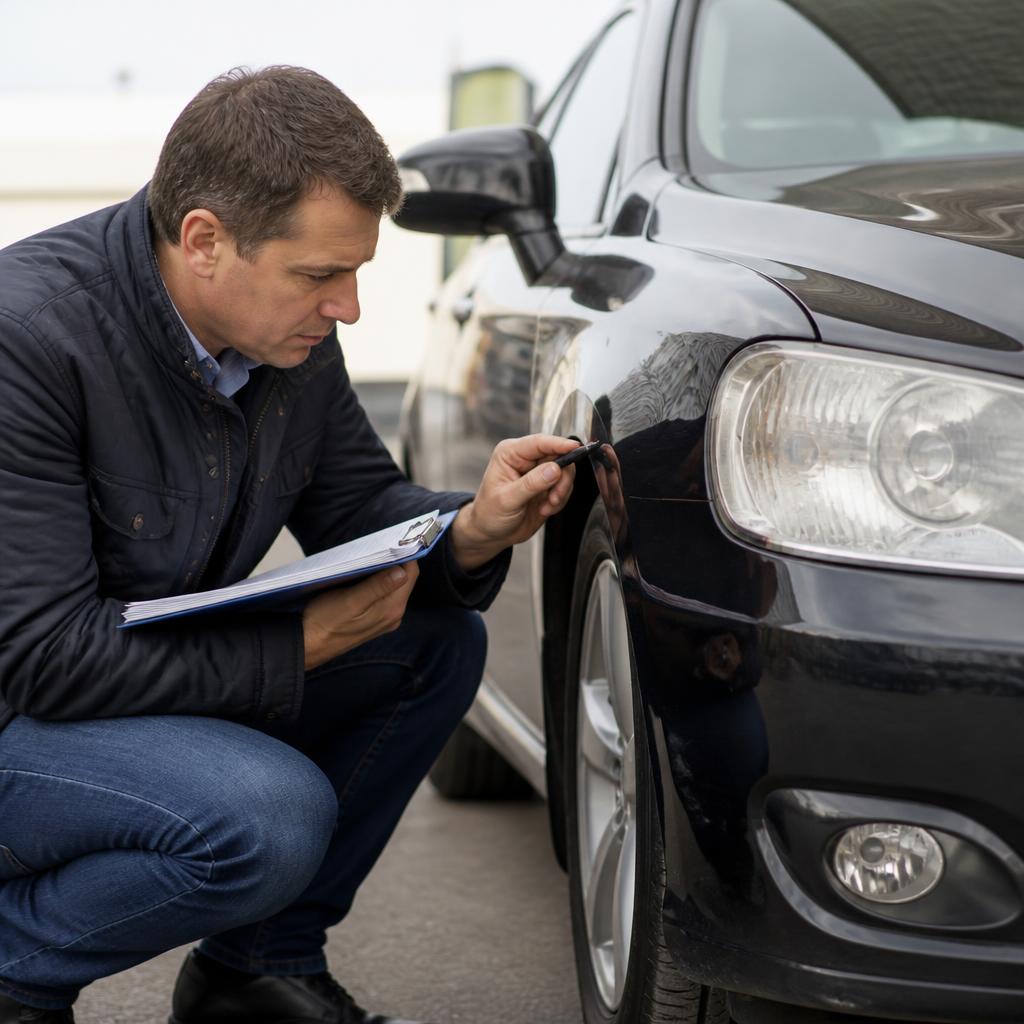
Второй фактор: год выпуска и пробег. Здесь действует стандартная логика амортизации, с каждым годом и каждым километром стоимость снижается. Оценщик сверяется с рыночными данными по аналогичным автомобилям в регионе и берет за основу не салонную цену, а реальные цены сделок на вторичном рынке. Состояние автомобиля играет не меньшую роль. Учитываются кузов, двигатель, коробка передач, подвеска, наличие следов ремонта и ДТП. Автомобиль после серьезного восстановления может выглядеть хорошо, но в залог его оценят ниже, поскольку риск скрытых дефектов выше. То же касается машин с нестандартной историей: участие в такси, каршеринге или коммерческой эксплуатации снижает оценочную стоимость.
Оценка автомобиля для займа — это расчет не рыночной, а залоговой стоимости, и строятся они по разным правилам. Владельцу, который планирует использовать машину как обеспечение, имеет смысл заранее привести документы в порядок, проверить историю автомобиля и трезво оценить его ликвидность на местном рынке. Это поможет понять, на какую сумму реально можно рассчитывать.
Юридическая чистота
Кредитор проверяет, что автомобиль принадлежит заемщику, не находится в залоге у другого кредитора, не числится в угоне и не имеет ограничений на регистрационные действия. Любое обременение или спор о праве собственности делает залог неприемлемым, каким бы хорошим ни был сам автомобиль. Поэтому ПТС, свидетельство о регистрации и история по базам проверяются до того, как речь зайдет о сумме.
Рыночная ситуация
На оценку влияет и обстановка на рынке. Колебания цен на новые автомобили, курс валют, дефицит отдельных моделей — все это отражается на вторичном сегменте. Оценщик ориентируется на текущий момент, а не на данные годичной давности, поэтому в периоды резких изменений оценка может заметно отличаться от ожиданий владельца. Даже при хорошей оценке заемщик получает не полную стоимость автомобиля. Кредитор закладывает в сумму займа запас на случай падения цен и расходов на реализацию, поэтому размер финансирования обычно составляет определенную долю от оценочной стоимости. Точное соотношение зависит от кредитора, состояния машины и условий конкретной программы, но рассчитывать на полную сумму не стоит.